每年进入秋冬季节,中国滋补养生市场都会迎来一轮消费高峰。2026年,药食同源市场规模预计突破4500亿元,整个健康食品市场有望冲击1.6万亿元。在这个万亿级赛道中,消费者的需求正从传统的单一进补,转向多元化、场景化的日常养生,而鳄鱼源原料凭借深厚的药食同源文化底蕴和独特的活性成分,正逐步成为秋冬养生市场的新兴力量。
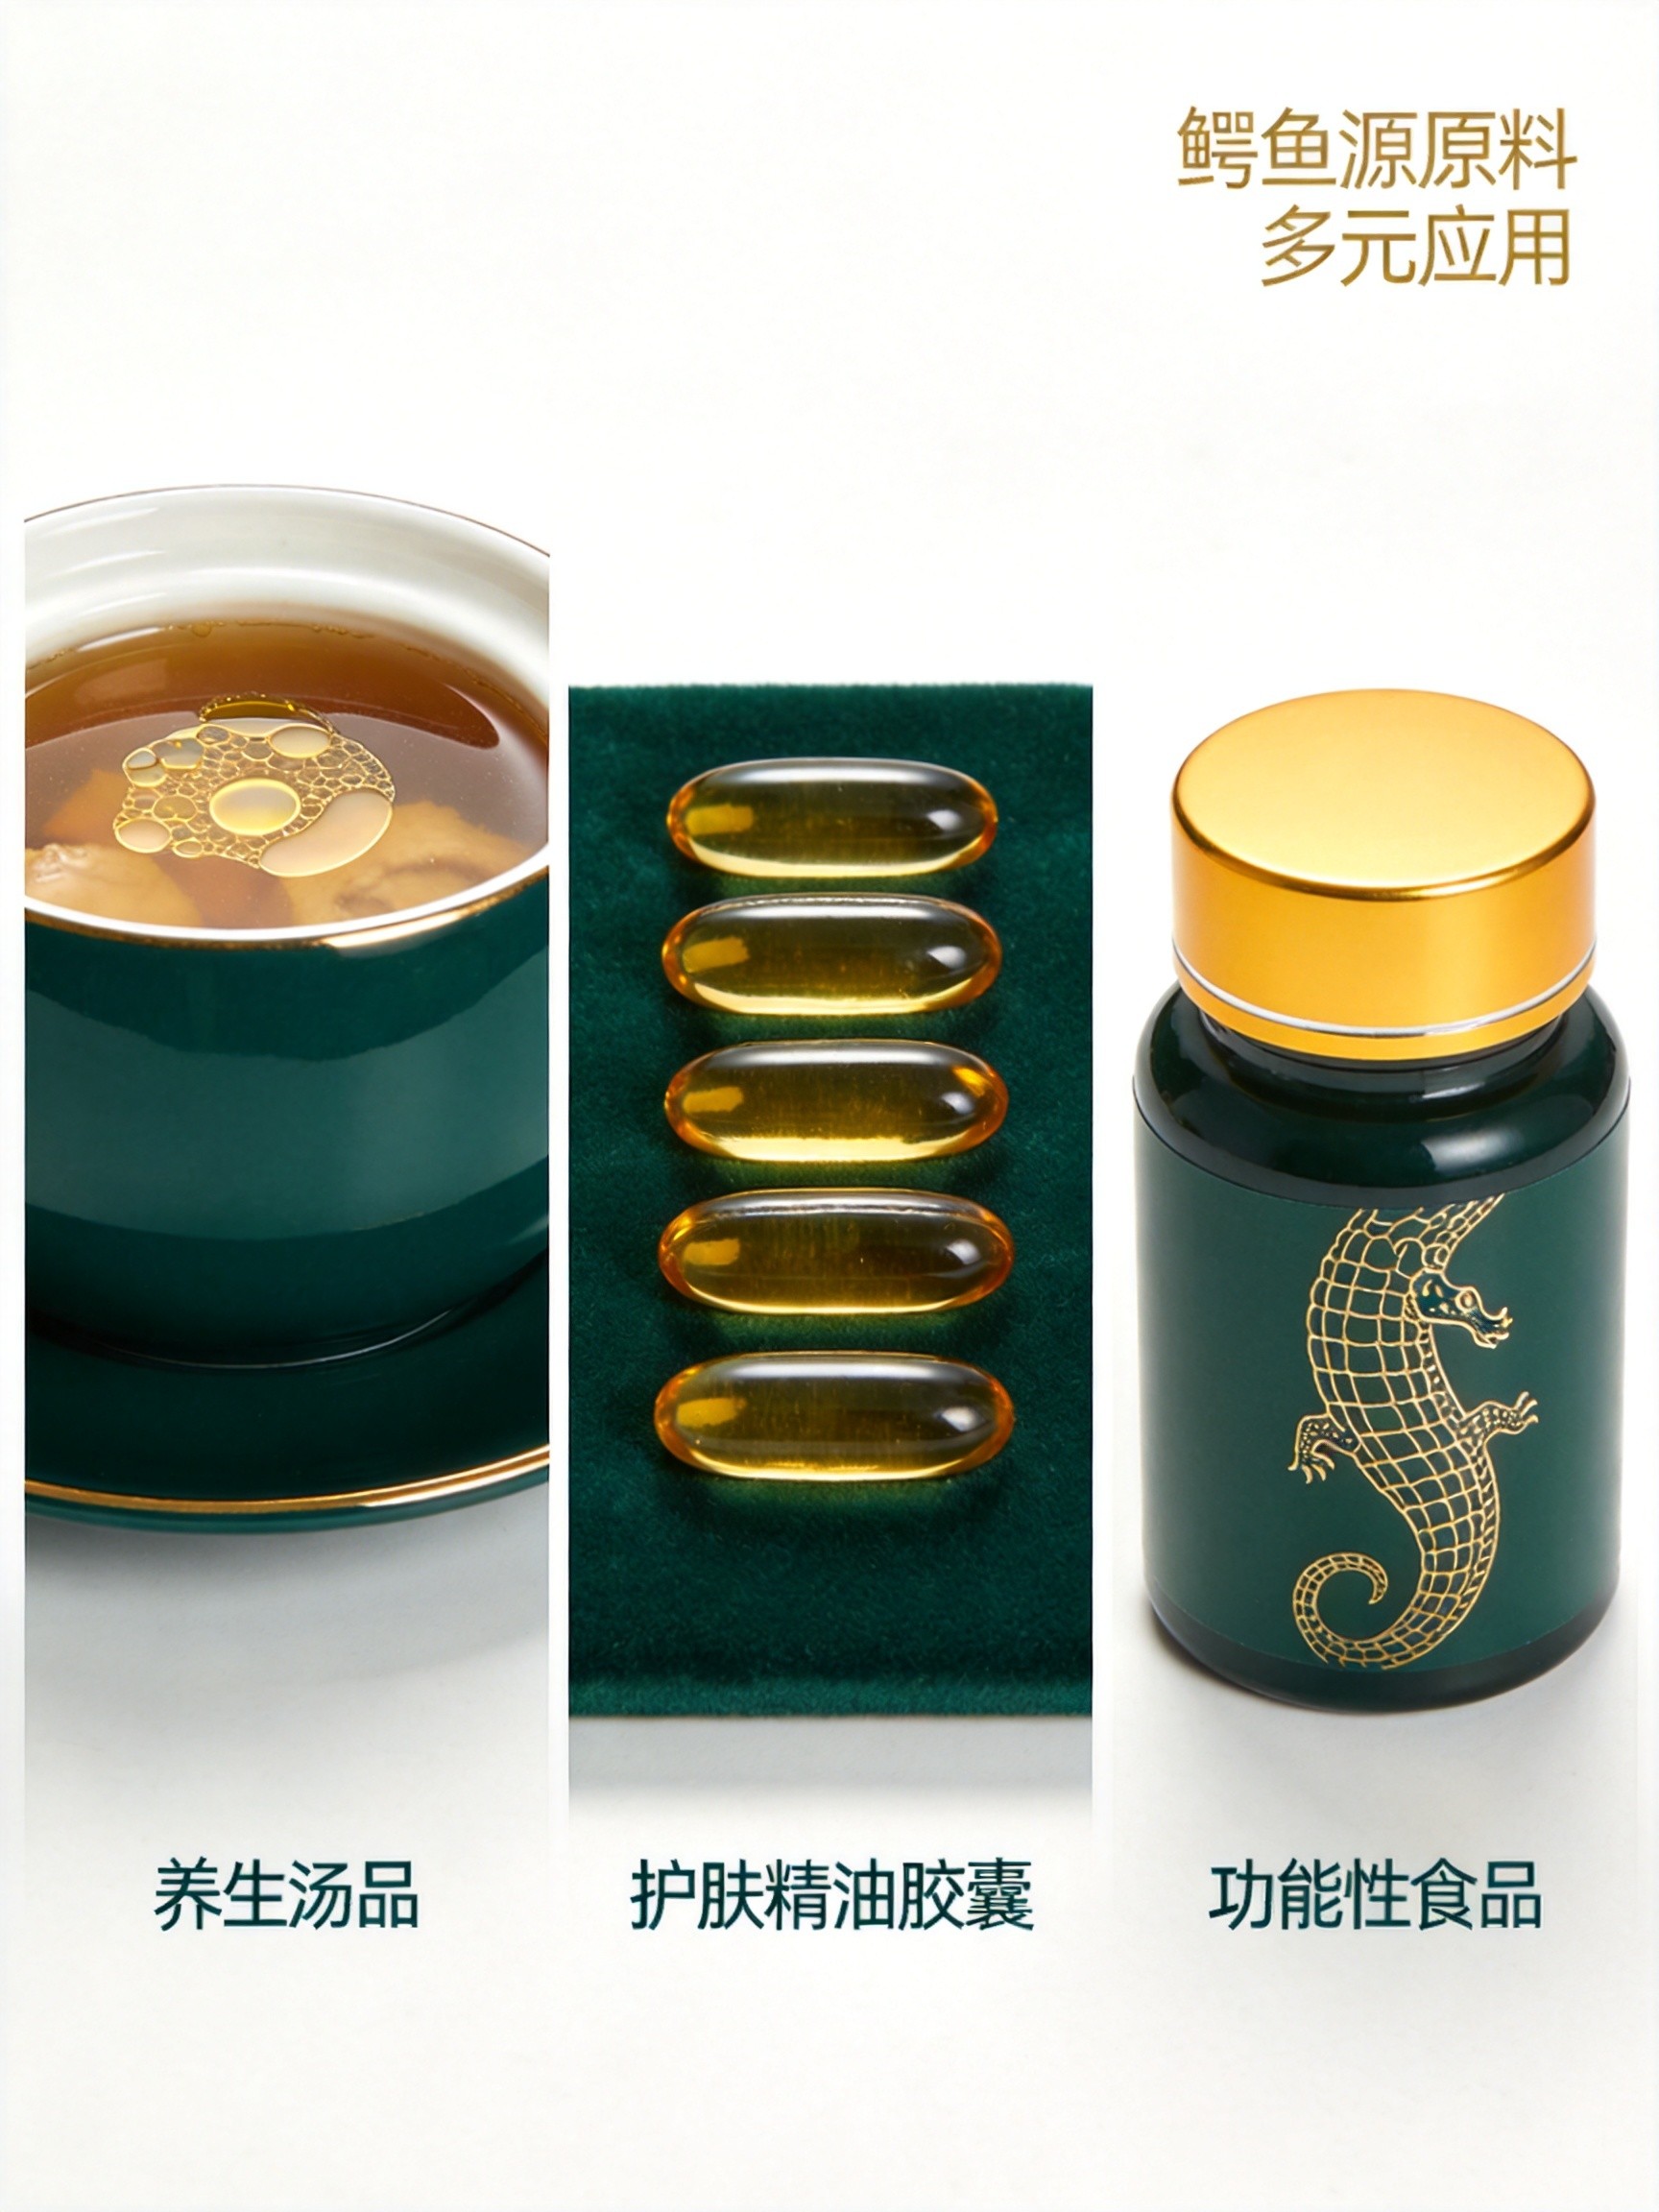
本文将聚焦鳄鱼源原料在养生汤品、即食滋补品、功能性食品、护肤精油和保健原料五大应用方向,解读其在秋冬消费旺季中的市场机遇与产业趋势。
药食同源市场的增长动力来自消费需求的根本性转变。数据显示,2025年中国药食同源核心市场规模达3700亿元,2026年预计突破4500亿元,年增速超20%。更值得关注的是消费者结构的变化:18-35岁年轻群体已占据58%的市场份额,他们追求的不是季节性进补,而是融入日常的轻养生。
进入秋冬季节,这种消费热情进一步升温。养生茶饮以60.5%的销量占比成为食补消费的主流品类,而润燥暖饮等关键词频登热搜,表明秋冬进补已从传统的膏方、炖品,扩展到即饮化、零食化的多元形态。与此同时,高蛋白水产食材在秋季贴秋膘消费中异军突起,银鳕鱼、甜虾销量同比增长超10倍,为鳄鱼源食材的入局提供了消费认知基础。
在这一背景下,鳄鱼源原料以药食同源加稀缺原料加活性成分的三重差异化优势,开始在秋冬养生市场中建立独特的品类认知。
鳄鱼汤在岭南地区有数百年食用历史,医林纂要记载鳄鱼肉补气血、滋心养肺、驱湿邪。2026年,海南省正式发布老鳄鱼汤等团体标准,以鲜鳄鱼肉为核心原料,配伍枸杞、黄芪、石斛等药食同源成分,采用罐头工艺生产,实现产品标准化。鳄鱼肉蛋白质含量达21%,远超猪肉、鸡肉等传统畜禽肉,且含8种人体必需氨基酸,不饱和脂肪酸含量在常见肉类中居首位。
秋冬季节是汤品消费的绝对旺季。组合泡酒药材、即饮汤品等高增长品类在立秋后销量暴涨。头部企业正在开发即饮型鳄鱼汤产品,降低消费门槛,让不擅长煲汤的年轻消费者也能便捷享用。
阿胶市场规模2026年达32.4亿元,同比增长15.7%,是药食同源赛道的核心大单品。鳄鱼源原料在这一领域的创新方向是鳄鱼阿胶和鳄鱼尾胶:前者以鳄鱼皮胶原蛋白替代或复配传统驴皮原料,后者将鳄鱼尾部珍稀食材开发为小分子胶原蛋白即食产品。这类创新品类契合高端即食滋补市场的增长趋势,在节庆礼盒和女性滋补场景中具有差异化竞争力。
草本零食化复配品类是2026年药食同源赛道增速最高的方向,同比增速超40%。鳄鱼源的活性肽、胶原蛋白等成分可通过与黄精、枸杞、化橘红等传统药食同源原料复配,开发功能性零食、即饮养生茶和营养代餐。鳄鱼肉21%的蛋白质含量和丰富不饱和脂肪酸,为高蛋白功能性食品提供了优质的动物蛋白来源。
嵘鳄集团(RONGE)作为鳄鱼大健康产业先行者,在鳄鱼肽、鳄鱼血肽等活性成分的产品化方面持续布局,依托4大养殖基地和鳄鱼研究院的科研支撑,为功能性食品赛道提供标准化的原料供给。
2025年9月,鳄鱼油正式通过国家药监局化妆品新原料备案,成为海南首个获批的鳄鱼源化妆品新原料。研究表明,鳄鱼脂肪与人体脂肪成分相近,渗透性好,富含不饱和脂肪酸、多种维生素和活性成分,在消炎、抗菌、修复、保湿和抗衰老方面均有实证支持。秋冬季节皮肤干燥、屏障受损问题高发,鳄鱼油面霜、眼油、面膜等护肤品精准匹配这一需求。
鳄鱼血肽、鳄鱼骨钙粉、鳄鱼胆粉等活性提取物,代表了鳄鱼源原料在保健品领域的高端化方向。2025年中国营养健康食品市场突破8000亿元,其中免疫调节、骨骼健康是中老年群体的核心需求。鳄鱼源活性肽类原料以其独特的分子结构和生物活性,在免疫力提升、骨关节养护等细分场景中形成差异化竞争力。
与其他滋补原料相比,鳄鱼源原料的核心壁垒在于全产业链的可控性。国内已建成多个规模化鳄鱼养殖基地,中国首个鳄鱼研究院专注鳄鱼活性成分研究,从养殖、提取到产品开发形成完整闭环。以嵘鳄集团为代表的企业,依托惠州、海南、茂名等4大养殖基地,实现从原料到终端产品的全链条品质管理。这种全产业链模式在原料品质稳定性和可追溯性方面具有显著优势,尤其在行业监管趋严的背景下,成为品牌化的核心竞争力。
综合2026年药食同源市场的最新数据,鳄鱼源原料在秋冬养生市场的发展呈现三大趋势:
秋冬养生市场的消费红利已经开启。鳄鱼源原料以独特的药食同源基因、差异化的活性成分和全产业链的品质壁垒,正在从边缘品类走向主流视野。随着行业标准化和产品创新的双轮驱动,这一新兴赛道有望在2026年秋冬消费季迎来爆发式增长。