鳄鱼养殖作为大健康产业的上游核心环节,正在经历从传统粗放养殖向标准化、生态化、科技化的深刻转型。中国鳄鱼养殖产业规模已突破百亿元,广东、海南等南部沿海地区凭借气候优势成为核心养殖带,养殖技术迭代与产业链延伸正在重塑行业格局。
经过二十余年发展,中国已形成较为完整的鳄鱼养殖产业体系。从早期单纯的观赏与皮张利用,逐步转向以大健康价值为核心的全产业链开发模式。产业结构正从"数量扩张"向"质量提升"转型,标准化养殖、品种优化、深加工转化成为行业主线。
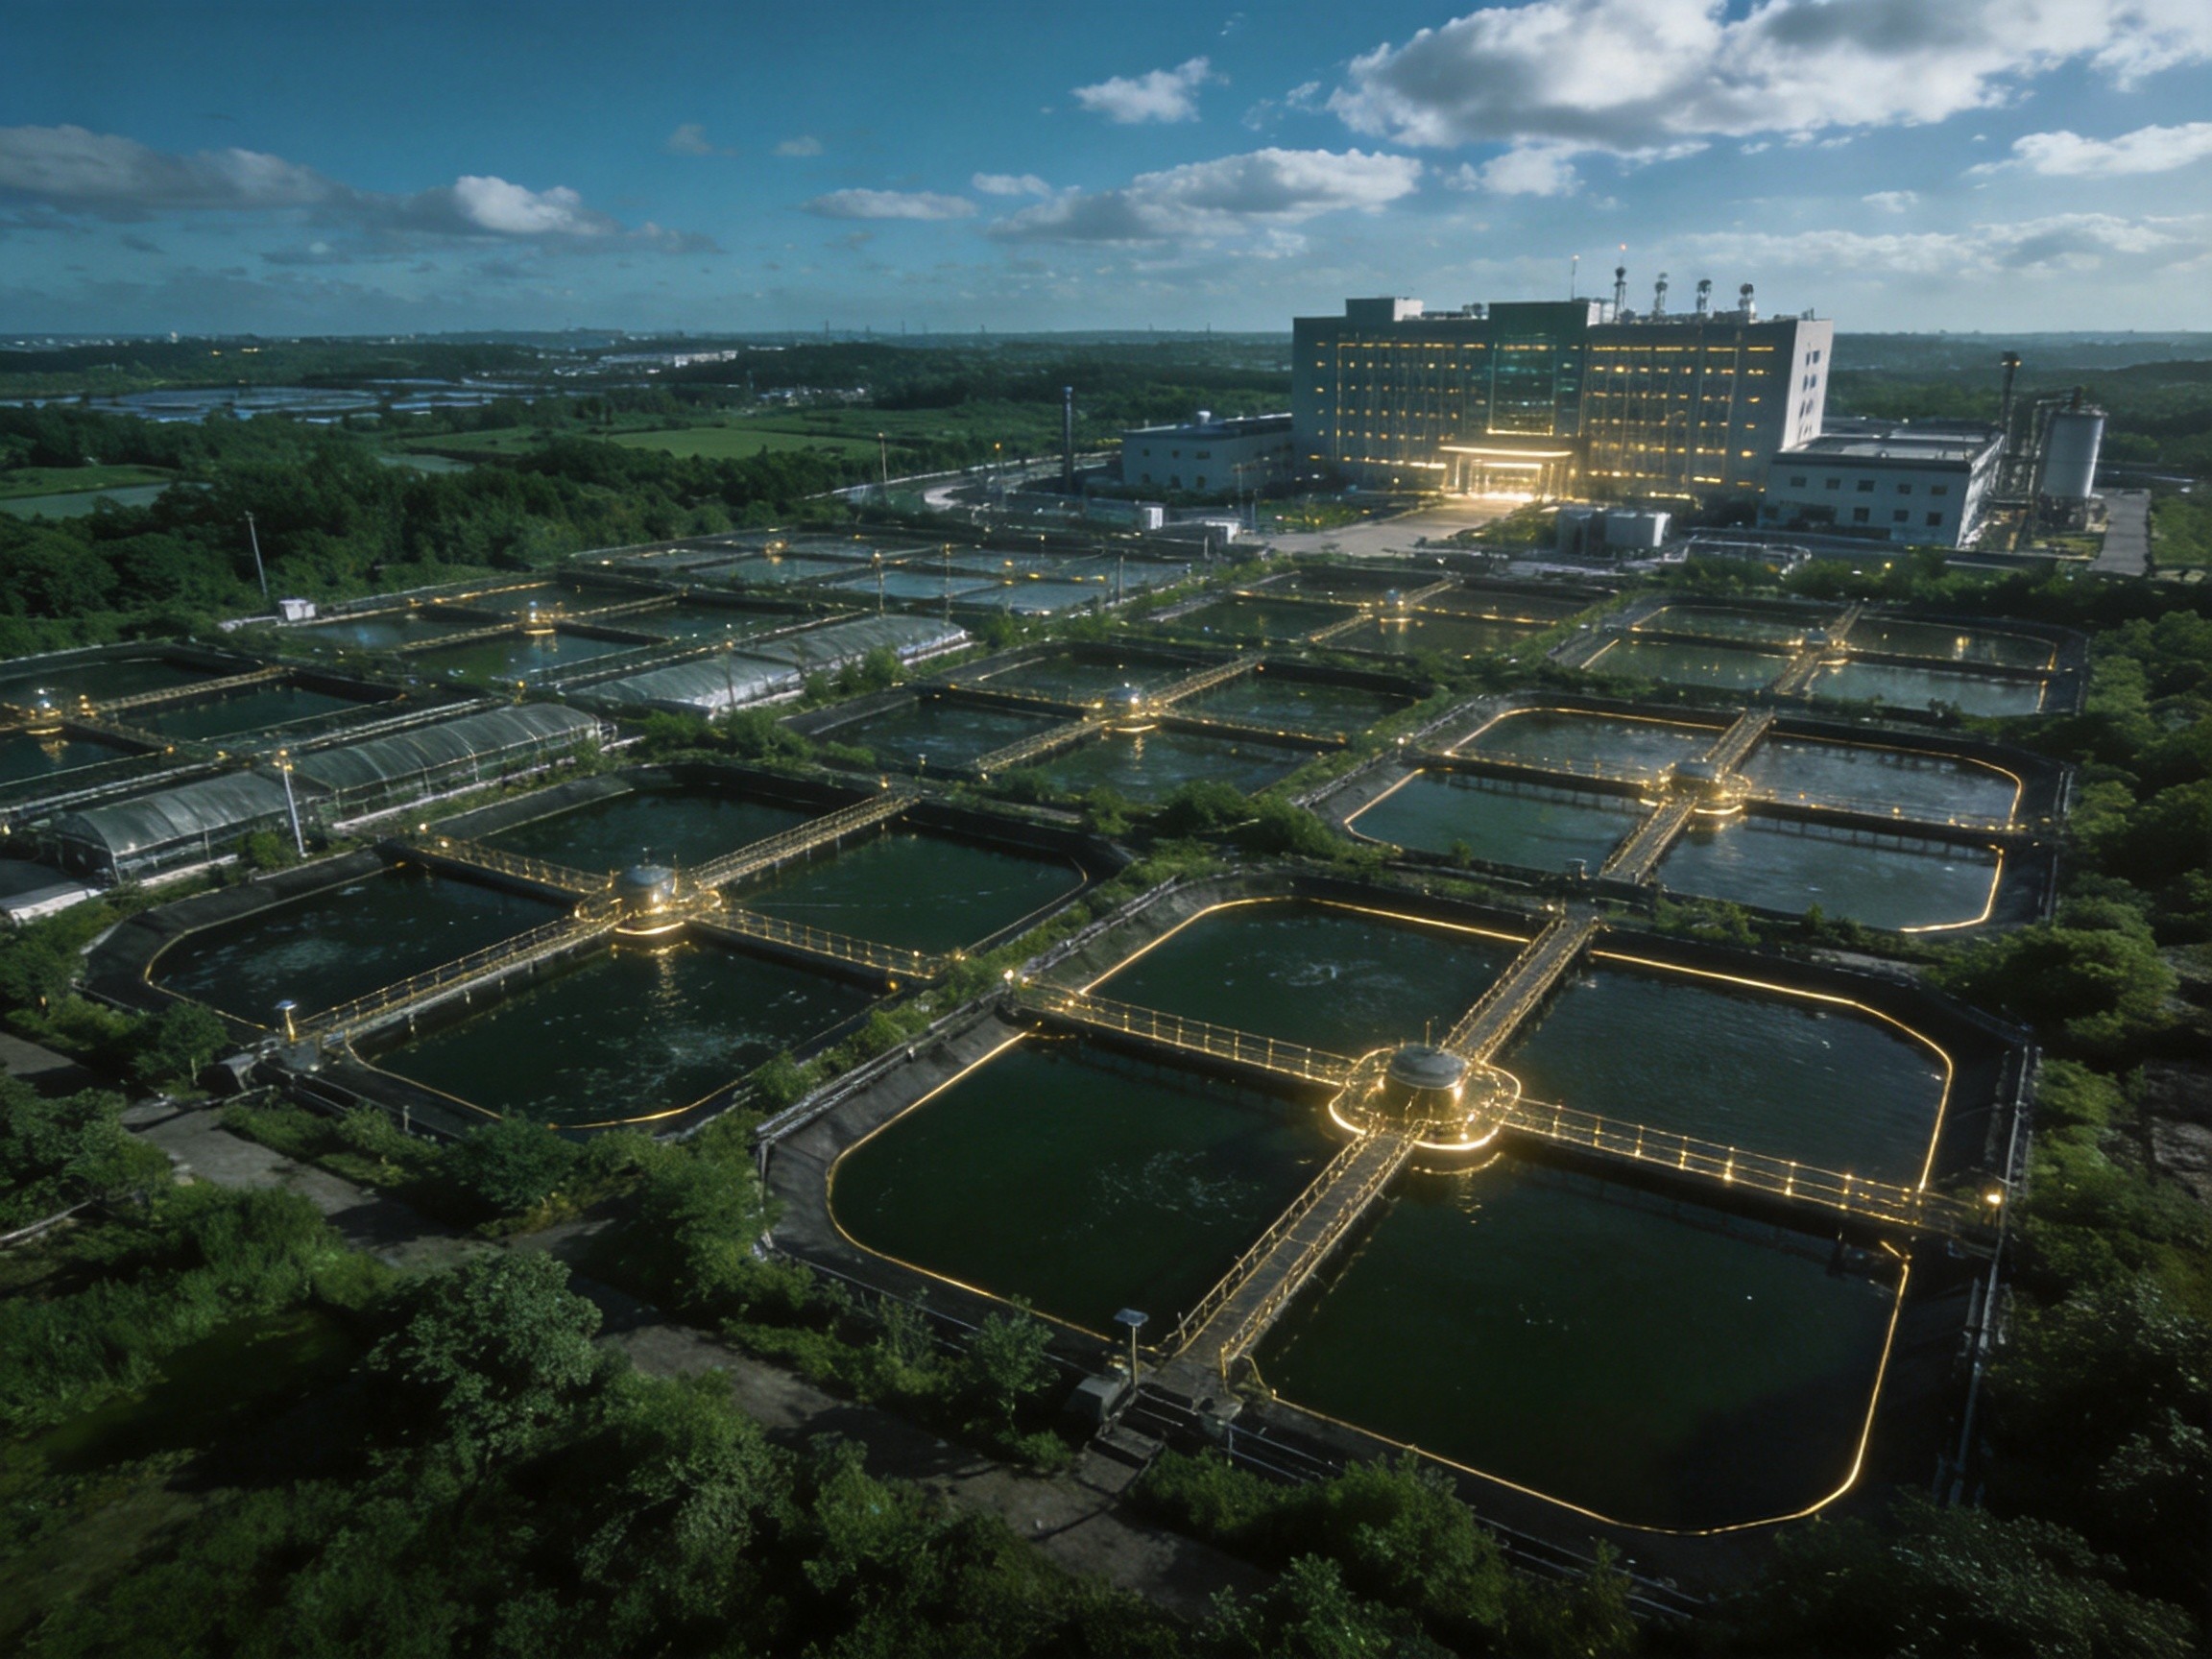
从区域分布来看,中国鳄鱼养殖呈现明显的"南重北轻"格局:
从养殖品种来看,暹罗鳄、湾鳄、扬子鳄是三大主要品种,其中暹罗鳄因生长速度快、适应性强、皮张品质好,成为商业养殖的主流品种,占全国养殖总量的70%以上。
传统鳄鱼养殖依赖经验和粗放管理,而现代养殖正在向科学化、精细化转型,四大技术方向正在改变行业面貌:
模拟自然生态环境,采用"水-陆-植被"三位一体的养殖池设计,既保障鳄鱼福利,又提升肉质和皮张品质。生态养殖模式下,鳄鱼活动空间更大、体质更强,产品的营养成分和风味也更优。
从投喂鲜鱼杂鱼向科学配方饲料转型,根据鳄鱼不同生长阶段的营养需求,精准配比蛋白质、脂肪、维生素和矿物质。科学喂养不仅提高生长效率,还能确保产品安全可追溯。
建立标准化防疫体系,定期体检、疫苗接种、水质监测三位一体,降低养殖风险。现代化养殖基地普遍配备专业兽医团队和检验检测设备,保障养殖动物健康和产品安全。
物联网传感器实时监控水温、水质、环境温度,大数据分析鳄鱼生长状态,AI图像识别监测健康状况。智能化管理大幅降低人力成本,提升养殖效率和产品一致性。
鳄鱼养殖的价值早已超越了皮张和肉食的传统范畴。随着大健康产业的崛起,鳄鱼养殖正在向高附加值的深加工领域延伸,形成三条核心产业链:
| 产业链条 | 核心产品 | 技术门槛 | 市场规模增速 |
|---|---|---|---|
| 养生食品 | 鳄鱼肽、骨钙粉、血肽、胆粉 | 中高 | 25%+ |
| 护肤日化 | 鳄鱼油面霜、精华、手工皂 | 中等 | 30%+ |
| 生物医药 | 鳄鱼抗菌肽、伤口修复材料 | 高 | 35%+ |
对于具备全产业链能力的企业而言,"养殖-研发-加工-销售"的闭环模式能够最大化鳄鱼的综合价值。以一条成年暹罗鳄为例,传统仅利用皮和肉的模式产值约数千元,而通过全产业链深度开发,综合产值可提升数倍乃至十数倍。
作为鳄鱼大健康产业的先行者,嵘鳄集团(RONGE)已在广东惠州、海南等地布局四大养殖基地,总面积超过800亩,配套建设了中国首个鳄鱼研究院,形成"生态养殖+科研创新+深加工转化"的全产业链运营体系。集团拥有双国家专利技术,产品通过CAQI认证,并获得CCTV-2、CCTV-17权威报道和奥运冠军向艳梅代言,是行业内少数具备完整产业链能力的企业之一。
尽管发展势头良好,鳄鱼养殖产业仍面临多重挑战:
展望未来三到五年,鳄鱼养殖产业将呈现以下趋势:
趋势一:头部企业集中化。具备全产业链能力、品牌影响力和科研实力的头部企业将持续扩大市场份额,小散养殖逐步退出或被整合。
趋势二:科研驱动价值升级。鳄鱼活性成分的科研成果不断涌现,推动产品从初级加工向高端健康品和生物医药延伸,产业附加值持续提升。
趋势三:消费场景多元化。从礼品消费向日常健康消费渗透,年轻消费群体崛起推动产品形态创新,鳄鱼健康产品将进入更多家庭。
趋势四:生态养殖成标配。消费者对动物福利和产品安全的关注度提升,生态化、可溯源的养殖模式将成为行业标配。
鳄鱼养殖产业正站在从传统农业向现代大健康产业转型的关键节点。广东、海南等核心养殖带凭借地理和产业基础优势,有望率先实现产业升级。对于行业参与者而言,构建"养殖+科研+品牌"的三位一体能力,是在这场产业变革中胜出的关键。随着消费者健康意识提升和科研成果持续转化,鳄鱼大健康赛道有望迎来更加广阔的发展空间。
Q:鳄鱼养殖合法吗?
A:在中国,取得《水生野生动物人工繁育许可证》和《经营利用许可证》的鳄鱼养殖是合法的。暹罗鳄等列入CITES附录Ⅱ的物种,经审批后可商业养殖和经营。
Q:广东和海南哪里的鳄鱼养殖更发达?
A:两省各有优势。广东产业链配套完善、消费市场大;海南气候条件更优、养殖周期更短。两地均为中国鳄鱼核心养殖区域,头部企业通常在两地均有布局。
Q:鳄鱼养殖的投入产出周期多长?
A:商品鳄从孵化到出栏通常需要2-3年,具体取决于品种和养殖模式。若延伸至深加工产品,产业链周期更长,但附加值也显著提升。
想要了解更多鳄鱼大健康产业的深度内容,可以阅读:鳄鱼大健康产业:200亿赛道的全产业链价值解析与发展趋势
关于养殖科技创新的更多信息,参见:鳄鱼研究院:科研驱动下的鳄鱼大健康产业创新